
Entenda o Imposto do pecado: o que muda com a nova tributação sobre produtos nocivos à saúde e ao meio ambiente

ECONOMIA | Redação g1
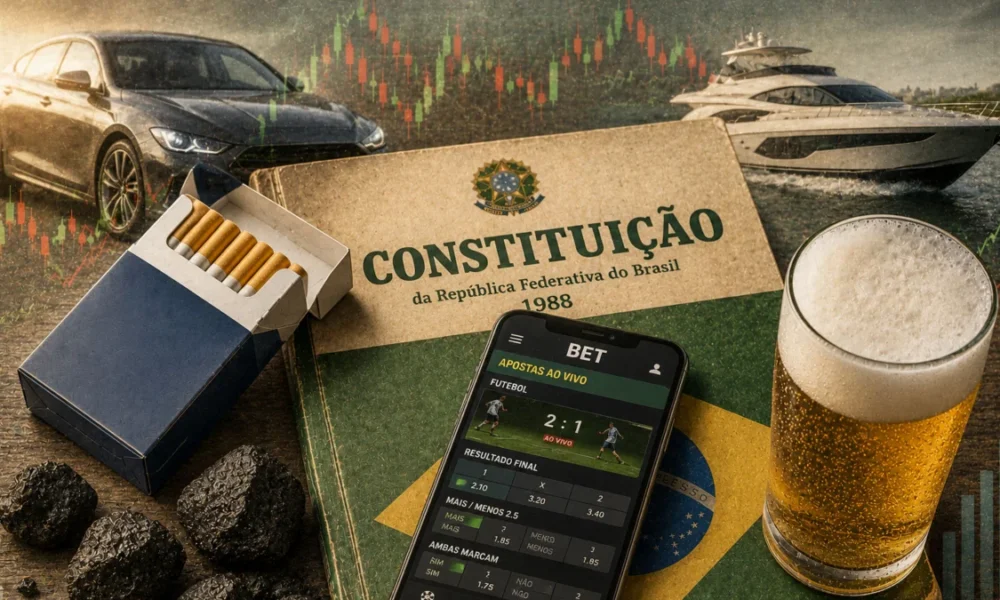
Originado a partir das diretrizes da reforma tributária sobre o consumo, o chamado “imposto do pecado” (formalmente denominado Imposto Seletivo) tem como propósito fundamental elevar o custo de mercadorias e práticas associadas a impactos negativos na saúde coletiva e na preservação ambiental. A iniciativa busca desestimular o consumo excessivo desses itens por meio de uma política fiscal direcionada.
Conforme as diretrizes estabelecidas pelo governo federal, a cobrança efetiva do novo tributo tem início programado para o dia 2 de fevereiro de 2027.
Período de Transição e Alíquotas Iniciais
Para o primeiro ano de vigência (2027), a proposta editada via medida provisória estipula a manutenção da carga tributária atual sobre os produtos afetados, servindo como uma fase de adaptação para o mercado e a cadeia produtiva. A perspectiva oficial aponta para uma elevação gradual das alíquotas a partir de 2028.
Entre os percentuais definidos na regulamentação inicial para o escopo de bebidas e cigarros, destacam-se:
Cervejas de malte: 4,2%
Bebidas açucaradas (como refrigerantes e isotônicos): 2,6%
Vinhos, espumantes e proseccos: 8% (com variações que chegam a 12% para vermutes e 16% para vinhos finos específicos, como do Porto ou Jerez)
Destilados (rum, cachaça, uísque, vodca, gim e tequila): Alíquotas que flutuam de 20% a 24%
Cigarros: 66,7% acrescidos de uma parcela fixa de R$ 3,50
A mecânica de incidência do tributo foi desenhada para evitar a cumulação em cascata: o imposto recairá de maneira monofásica, ou seja, apenas uma vez ao longo de toda a cadeia de fabricação e comercialização, impedindo que o encargo seja somado sucessivamente até chegar ao consumidor final.
O Impacto nos Setores Produtivos e Justificativas Governamentais
A equipe econômica sustenta a necessidade do Imposto Seletivo com base em levantamentos de impacto na saúde pública. Estudos utilizados para fundamentar a medida indicam que o tratamento de enfermidades vinculadas ao consumo de ultraprocessados e bebidas açucaradas gera despesas anuais expressivas aos cofres públicos através do Sistema Único de Saúde (SUS).
Por outro lado, representantes dos setores industriais afetados ponderam que segmentos como o de bebidas alcoólicas e o tabagismo já suportam uma carga tributária robusta — que, no caso de alguns produtos, responde por mais de 80% do valor final de comercialização. Associações empresariais alertam que novos acréscimos na pressão fiscal podem estreitar margens operacionais, resultar em cortes de postos de trabalho e impulsionar o avanço do mercado ilegal e da clandestinidade.

Sem comentários! Seja o primeiro.